


暖医保与众民保中高端2026对比:免健告中高端医疗险的差异集中在两项
免健康告知的中高端医疗险正在形成一个独立赛道。这一类产品的共同特征是:投保环节不设健康告知、不限制职业类别,由核保系统完成人群分层,主要面向体检异常、年龄偏大、职业风险较高等在传统医疗险中容易被拒保或除外的人群。
近日,手回保险代理联合德华安顾人寿推出"暖医保"中高端医疗险(无健告)。产品方同步披露了一份与同类产品"众民保中高端2026"的逐项对比。从这份对比看,两款产品在保障责任与投保规则上的重合度相当高,差异集中在两个位置。
投保规则:10项一致,1项不同
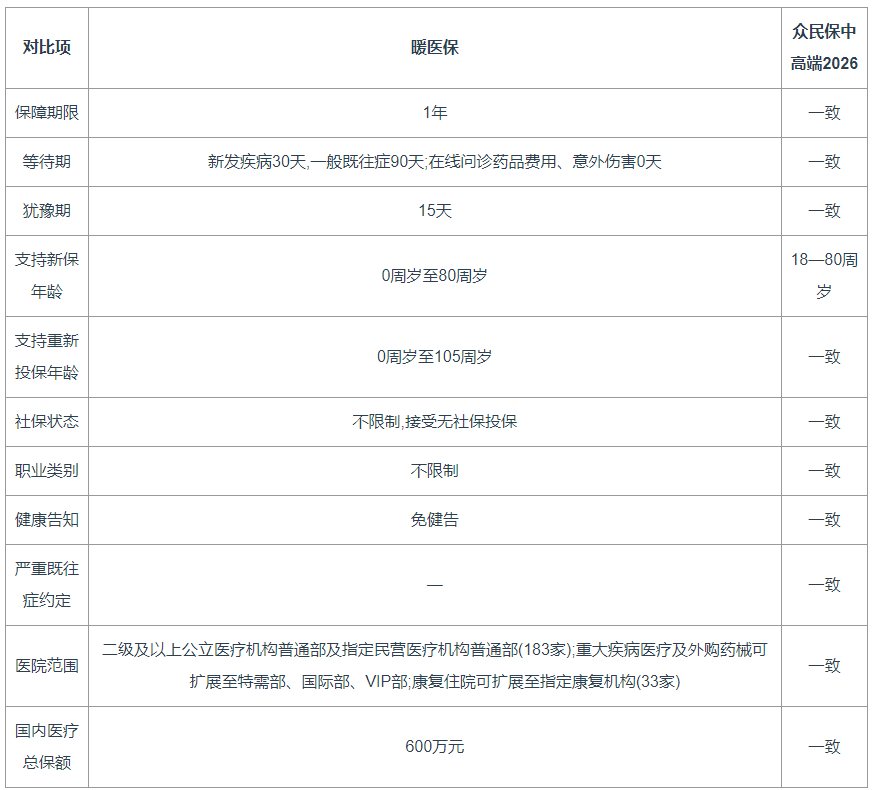
唯一的结构性差异在投保年龄:暖医保的新保年龄下限为0周岁,众民保中高端2026为18周岁。也就是说,0至17岁的未成年人,在众民保中高端2026 一侧没有对应的投保入口。
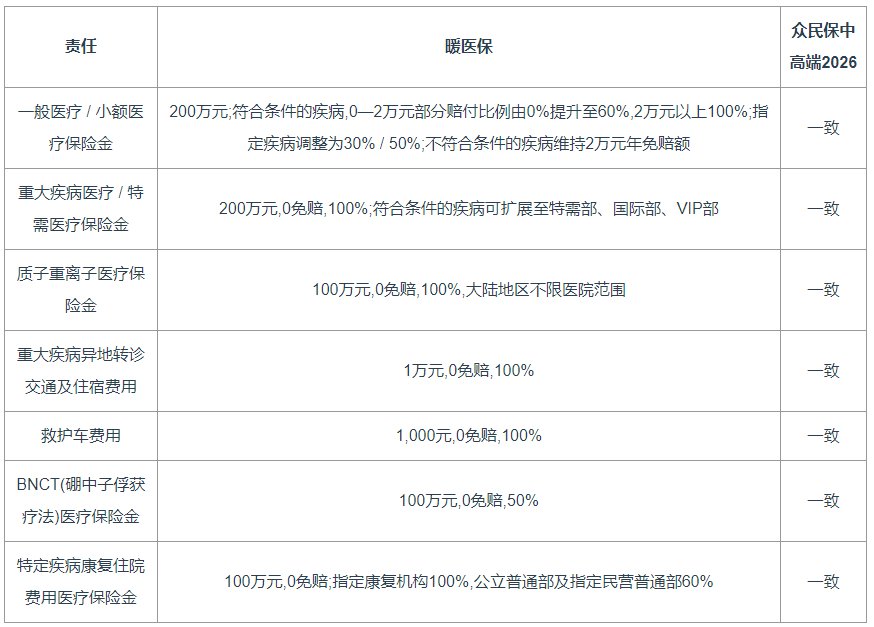
保障责任:11项逐项对应
费率:暖医保约为众民保中高端2026的六成
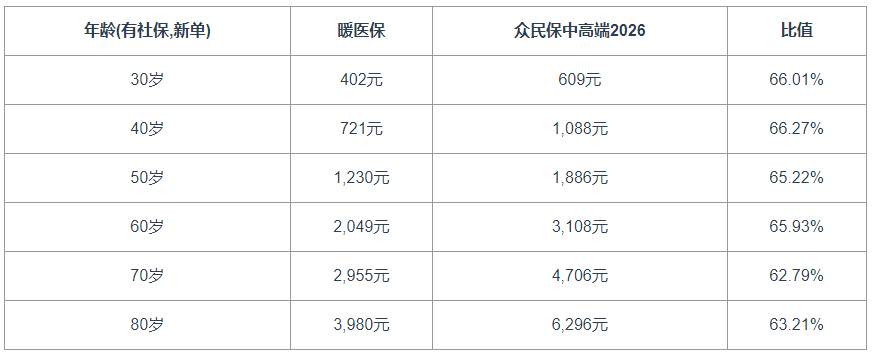
六个年龄段的比值区间为62.79%至66.27%,即暖医保年保费约为同类产品的六成至六成六。高龄段的价差略大于中青年段:70岁价差1,751元,80岁价差2,316元。
暖医保另设续保费率,略高于新单(如30岁438元、60岁2,235元)。
差异出现在哪里
综合上述对比,两款产品在等待期、犹豫期、社保与职业要求、健康告知、严重既往症约定、医院范围、总保额以及全部11项保障责任上均保持一致,差异只剩两项:一是新保年龄下限(0周岁 vs 18周岁),二是费率水平(约为六成)。两者均为一年期产品、不保证续保,一般医疗保险金均设2万元年免赔额,相关约定以各自保险条款为准。
这一结果指向免健告中高端医疗险当前的竞争状态:责任层面的设计已经趋同,产品之间的区分度正在从"保什么"转向"谁能买"和"多少钱"。
对这一赛道而言,年龄覆盖的下探意味着一个新客群被打开——未成年人此前在免健告百万医疗与中高端医疗之间缺少衔接产品。而费率差异则直接影响家庭投保的决策:以60岁投保人为例,年保费差距超过1,000元,在多成员投保场景下会被放大。
需要说明的是,两款产品的免赔额与赔付比例结构相同,投保人在比较时仍需回到赔付比例表,而非仅看保费数字。